

CoWoS 不只有一種!一次看懂台積電 CoWoS-S、CoWoS-R 與 CoWoS-L 三大王牌:應用利基、奈米製程密碼與供應鏈版圖
在當前的全球人工智慧軍備競賽中,「得 CoWoS 產能者得天下」已成為華爾街與亞洲資本市場無人不知的鐵律,翻開台積電於 2026 年 10 月中旬發布的第三季財務報告,單季美元營收衝上 467 億美元,毛利率高達 66.4%,其中高效能運算(HPC)平台營收佔比已攀升至驚人的 68%,而最尖端的 2 奈米(N2)與 3 奈米(N3)先進製程合計更囊括了高達 41% 的晶圓銷售金額。
緊接著在 2026 年 11 月 10 日公布的 10 月合併營收,更一舉飆破新台幣 5,868 億元,再度刷新單月歷史紀錄。然而,即便前端晶圓廠的 2 奈米與 3 奈米產線火力全開,全球雲端巨頭依然排隊搶不到足夠的 AI 伺服器,因為決定最終出貨上限的真正閥門,正是後段的 CoWoS(Chip-on-Wafer-on-Substrate,晶圓基底晶片封裝) 產能。
儘管「CoWoS 概念股」早已成為投資市場朗朗上口的熱門詞彙,絕大多數非理工背景的投資大眾卻普遍存在兩大認知誤區:
第一個誤區,是以為 CoWoS 是一套單一規格的標準包裝流水線,事實上,面對不同客戶對極致算力、封裝面積與總體擁有成本(TCO)的迥異需求,台積電早已將 CoWoS 演化為性格截然不同的「三兄弟」——CoWoS-S、CoWoS-R 與 CoWoS-L;從 2025 年跨越至 2026 年底,當台積電將 CoWoS 月產能從約 7 萬片翻倍拉升至突破 13 萬片、並朝向 2027 年 20 萬片 狂奔時,新增產能絕大多數並非流向過去熟悉的初代技術,而是以超過四倍的爆發速度全面轉向 CoWoS-L 與特定雲端大廠鎖定的 CoWoS-R。
第二個誤區,則是市場經常困惑的靈魂提問:「CoWoS 究竟算是幾奈米的製程?」 答案足以顛覆直覺:一顆頂級 CoWoS 封裝模組並非單一奈米節點的產物,而是一座「跨世代奈米混搭的立體交響樂團」!在同一個封裝盒裡,最上層負責思考的 AI 運算核心採用的是最昂貴的 4 奈米、3 奈米(N3P)甚至 2 奈米(N2) 製程;旁邊堆疊的高頻寬記憶體底層控制晶片採用 12 奈米或 5 奈米 邏輯製程;而墊在底下負責高速串聯的「矽中介層」或「局部矽橋」,採用的卻是看似古老但極度穩定的 65 奈米(或 40/45 奈米級)成熟製程!這也完美解釋了為何在 2026 年 10 月 8 日,早就退出 7 奈米以下先進製程競賽的美國晶圓代工大廠格羅方德(GlobalFoundries),竟然能與台積電簽下高達 20 億美元 的矽中介層代工大單。
搞懂 CoWoS-S、CoWoS-R 與 CoWoS-L 各自鎖定的戰場利基、對應的奈米製程搭配邏輯,以及「圓形晶圓切割超大晶片」背後的產能算術真相,不僅能幫助投資人看穿輝達(NVIDIA)、超微(AMD)、亞馬遜(AWS)與谷歌(Google)的晶片戰略差異,更能精準辨識誰才是先進封裝外溢潮中真正具備高毛利護城河的長線贏家。
原理解析與核心突破
過去的瓶頸:它解決了什麼關鍵問題?
要理解台積電為何必須耗費十餘年心血打造出龐大的 CoWoS 家族,首先必須回到現代 AI 晶片設計現場,看清工程團隊在製造頂級處理器時撞上的三道物理與經濟鐵壁:
第一道鐵壁:「郵票大小的國土極限」——858 平方毫米光罩面積天花板
在半導體晶圓廠裡,價值上百億元新台幣的極紫外光(EUV)微影曝光機就像一台超精密投影機,透過光罩底片將電路圖縮小投影在矽晶圓上;然而,受限於光學鏡頭的物理極限,曝光機單次能夠照射的最大面積被死死鎖在 26 乘以 33 毫米,也就是約 858 平方毫米(1 倍光罩尺寸,1x Reticle)——大約就只有一張普通紀念郵票那麼大。
過去在手機晶片時代,一顆蘋果處理器只需要約 100 平方毫米,一張郵票的空間綽綽有餘;但進入兆級參數的大型語言模型時代,AI 晶片需要塞入數千億顆電晶體,單顆郵票大小的晶片早已塞不下!如果硬要突破單一晶片限制,唯一的方法就是把兩顆、四顆甚至十顆「郵票大小的頂級運算晶片(Chiplets,小晶片)」拼在一起協同作戰。但問題來了:如果只是照傳統作法,把這幾顆獨立晶片分別焊在綠色的主機板(PCB)或一般載板上,晶片與晶片之間的銅線距離長達好幾公分,線路又粗又少,電子跑過去既耗電又塞車,兩顆晶片根本無法像同一顆大腦般無縫思考。
第二道鐵壁:「大胃王神廚配細吸管」——HBM 高頻寬記憶體的貼身連線渴求
AI 晶片除了運算核心要夠大,身邊還必須緊貼著六顆、八顆、十二顆甚至未來多達二十顆的 HBM(高頻寬記憶體) 大樓,隨時餵養海量模型參數。每一顆最新的 HBM3E 記憶體擁有 1,024 條資料通道,而邁入量產準備的次世代 HBM4,單顆記憶體的通道數更直接翻倍暴增至 2,048 條,且每條通道每秒鐘要閃爍傳輸超過 80 億次(8 GT/s 以上)!要在短短幾毫米的距離內,將數萬條比頭髮細上百倍的純銅微米導線精準接通運算晶片與記憶體,傳統電路板與封裝廠的加工精度完全望塵莫及,必須動用「晶圓廠等級的光學雕刻工藝」來打造專屬轉接平台。
第三道鐵壁:初代救星「全矽中介層」撞上的碎裂與天價高牆
為了解決上述兩大難題,台積電早在 2012 年便量產了初代的 CoWoS 技術(也就是後來的 CoWoS-S):先拿一片額外的矽晶圓,在上面刻出超密集的微米級線路並鑽出無數垂直導電孔(TSV,矽穿孔),做成一片薄薄的「矽中介層(Silicon Interposer)」,把運算晶片跟記憶體並排焊在這片矽中介層上(這一步叫 CoW,Chip-on-Wafer),最後再把整組模組安裝到下方的封裝載板上(這一步叫 WoS,Wafer-on-Substrate)。
這套作法在過去十年大獲全勝,卻在 2024 至 2026 年撞上了新的物理極限:當封裝面積需要擴大到超過 3.3 倍光罩尺寸(約 2,700 平方毫米)以上時,整片純矽做成的中介層開始不堪負荷!一方面,矽晶圓本身既昂貴又像薄餅乾一樣易碎,面積越大,受熱翹曲破裂的風險呈指數級飆升;另一方面,在一片直徑 300 毫米(12 吋)的圓形晶圓上切割超大型方形矽中介層時,若單片尺寸放大到 5.5 倍光罩(約 4,700 平方毫米),整片 12 吋大晶圓竟然只能切出區區 7 顆完整中介層,超過一半(55%)的昂貴矽晶圓面積都變成了無法使用的圓弧邊角廢料!此外,並非所有雲端客戶的晶片都需要如此昂貴的純矽地基,逼迫急需控制成本的客戶為用不到的效能買單,顯然違背商業邏輯。這正是逼使台積電將 CoWoS 分裂演化為三大專業支系的根本原因。
它是如何運作的?
在拆解 CoWoS 三大分支之前,先用一個最直觀的建築比喻,解開一般投資人最常詢問的「奈米製程對應密碼」。
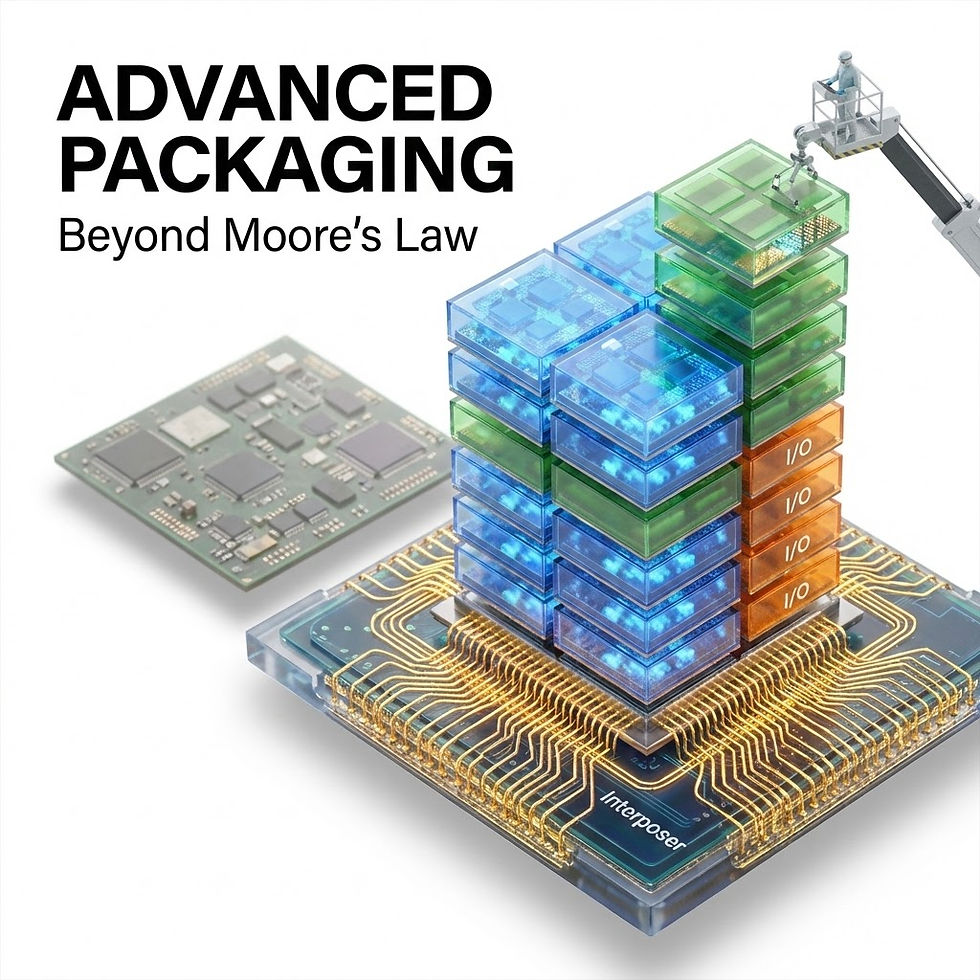
如果把一整顆封裝完成的 AI 超級晶片想像成一座「四層樓高的高科技金融特區」,這四層樓其實分別使用了完全不同世代的製造工藝,各司其職、絕不浪費:
頂樓企業總部(主運算邏輯裸晶 GPU / XPU / CPU)——採用 7 奈米、5/4 奈米、3 奈米(N3E/N3P)至 2 奈米(N2)與 A16 尖端製程:這裡聚集了數百億至數千億顆高速開關的電晶體,專門負責最燒腦的矩陣運算,必須動用台積電最昂貴的 EUV 極紫外光機台製造。
隔壁的立體資料金庫與一樓大廳(HBM 記憶體堆疊與基礎底晶片 Base Die)——採用 DRAM 特種製程搭配 12 奈米或 5 奈米邏輯製程:上方堆疊 8 層、12 層至 16 層的記憶體晶片,而壓在最底下一樓負責交通調度的基礎底晶片(Base Die),在最新 HBM4 世代已改用台積電 12 奈米或 5 奈米等邏輯製程打造。
連接總部與金庫的「空中景觀廣場」(CoWoS 中介層 Interposer)——採用 65 奈米(或 40/45 奈米級)成熟矽製程,或微米級高分子重佈線層(RDL):這層廣場自己不負責算數學,只負責鋪設成千上萬條超密集高速公路,並在地底埋設「深溝槽電容(eDTC,如同穩壓蓄水池)」吸收瞬間電流波動。因為不需要微縮電晶體,使用折舊早已攤提完畢的 65 奈米成熟晶圓廠設備(線寬小於 1 微米、搭配 10 微米級矽穿孔)就足以完美勝任!
最底下的「市政地下管網地基」(ABF 載板)——採用數十微米級載板製程:負責把廣場的電力與對外訊號進一步放大間距,焊接到伺服器主機板上。
看懂了這四層樓結構,就會發現 CoWoS-S、CoWoS-R 與 CoWoS-L 三兄弟的唯一核心差異,就在於第三層那座「空中景觀廣場(中介層)」究竟是用什麼材料鋪設的!以下透過「三種廣場鋪路工程」的比喻,逐一剖析三者的運作機制、專屬利基與對應製程:
老大:CoWoS-S(Silicon Interposer,全矽中介層)——「整塊皇家義大利大理石雕刻廣場」
運作原理與比喻:字母 S 代表 Silicon(矽),工程師直接拿一整片 65 奈米等級的純矽晶圓,雕刻出整座廣場地基,因為整片地基與上方的運算晶片同樣都是純矽材質,兩者受熱膨脹的步調幾乎完全一致,且大理石表面光滑無比,工程師可以在廣場的任何一個角落輕鬆刻出線寬小於 0.5 微米(次微米級) 的超極細銅線與深溝槽穩壓電容。
優勢與天塹:訊號傳輸密度最高、電力最穩、技術自 2012 年量產至今最為成熟可靠。然而,整塊純矽大理石造價高昂,且面積一旦拼接超過 3.3 倍光罩尺寸(約 2,700 平方毫米,最多約容納 8 顆 HBM 記憶體),薄薄的大理石板在封裝高溫下極易碎裂導致良率崩盤。
主力奈米製程搭配與代表晶片:最常搭配 7 奈米(N7)、5 奈米與 4 奈米(N4/N4P),以及單一封裝面積未超過 3.3 倍光罩的 早期 3 奈米 晶片。經典代表作包括引爆生成式 AI 革命的 輝達 A100(7 奈米)、Hopper 世代 H100 與 H200(4 奈米)、超微(AMD)MI300X / MI325X 與 MI350 系列(上方運算小晶片採用 5 奈米與 3 奈米,疊在 6 奈米主動基底晶片上,再透過 CoWoS-S 整合 8 顆 HBM3E),以及谷歌早中期 TPU 與高階 FPGA 晶片。
專屬市場利基:適合「預算充裕、追求極致均勻連線密度、且總面積控制在 3.3 倍光罩以內」的成熟世代旗艦 AI 與超算晶片。
老二:CoWoS-R(RDL Interposer,重佈線層有機中介層)——「高韌性防震柏油快速公路網」
運作原理與比喻:字母 R 代表 RDL(Redistribution Layer,重佈線層),為了幫精打細算的客戶省錢,台積電於 2023 年正式量產 CoWoS-R:徹底拿掉那塊昂貴又易碎的純矽大理石,也省去鑽矽穿孔(TSV)的昂貴工序,改用「有機高分子聚合物(高級絕緣塑膠薄膜)夾著多層銅線(通常為 6 層以上 RDL)」鋪設出整座廣場,並在需要穩定電壓的角落埋入微小的獨立矽被動元件(IPD),這就像改用具備高度彈性的頂級防震柏油來鋪路,最小線寬與線距約為 2 微米(最小間距 4 微米)。
優勢與取捨:它是三兄弟中製造成本最低、機械柔韌性最佳的方案!有機薄膜就像一層天然的橡膠避震墊,完美吸收上方矽晶片與下方二十層 ABF 載板之間的熱脹冷縮拉扯,幾乎不會發生矽片碎裂慘劇,生產週期也更短。代價則是柏油路無法刻出次微米級的超密車道(2 微米線寬不及純矽的次微米等級),因此不適合用來把兩顆超大 GPU 硬拼成一顆,但用來連接單顆運算晶片與周邊 4 至 8 顆 HBM3E 記憶體卻已經綽綽有餘!
主力奈米製程搭配與代表晶片:廣泛橫跨 7 奈米、5 奈米(N5)至最新的 3 奈米強化版(N3P),專門服務對「每塊美金能買到多少算力(TCO 總體擁有成本)」斤斤計較的雲端巨頭自研 AI 專用晶片(ASIC / XPU)、高階高速網通交換器晶片(Switch ASIC)與車用/邊緣運算晶片!最震撼市場的標竿案例正是亞馬遜 AWS:從 Inferentia2(7 奈米)、Trainium2(5 奈米),一路到 2026 年大舉放量的算力核彈 AWS Trainium3(率先採用台積電 3 奈米 N3P 製程搭配 12 層 HBM3E),AWS 始終堅定採用 6 層銅 RDL 的 CoWoS-R 架構!此外,博通(Broadcom)、邁威爾(Marvell)與聯發科協助客戶開發的多款網通與客製化晶片,亦大量採用此路線。
專屬市場利基:雲端自研 ASIC 與高速網通設備的「性價比之王(TCO 霸主)」,在不繳交昂貴純矽稅的前提下,實現大面積、高良率與快速量產。
老三(當今絕對霸主):CoWoS-L(Local Silicon Interconnect,局部矽互連中介層)——「防震柏油大道鑲嵌局部鑽石空橋的超級航空母艦」
運作原理與比喻:字母 L 代表 LSI(Local Silicon Interconnect,局部矽互連);面對單一封裝必須塞入兩顆以上巨型 GPU 與十二顆以上 HBM、總面積突破 3.3 倍光罩卻又不能碎裂的不可能任務,台積電將老大的「純矽高密度」與老二的「有機大面積防震」完美合體! 在 CoWoS-L 的廣場地基裡,佔地八成以上的廣大主體採用富有彈性、不怕裂開的有機聚合物 RDL(老二的柏油路);但在兩顆運算大晶片交界處,以及運算晶片與 HBM 記憶體緊密接吻的關鍵幾毫米邊界下方,精準鑲嵌進一塊塊預先用 65 奈米級製程做好的微型「局部矽橋(LSI Bridge)」與穿塑通孔(TIV,Through-InFO Via)!這就好比建造一座橫跨十個街區的超級商城,大面積地面鋪設防震柏油以控制成本並無限擴張面積,只在兩棟摩天大樓需要每秒鐘交換百萬筆資料的接口處,架設超精密的「純矽鑽石空中走廊」。
優勢與擴張極限:徹底打破了 3.3 倍光罩的面積魔咒,同時保留了純矽等級的次微米超高速互連能力,製造成本則優雅地落在 CoWoS-S 與 CoWoS-R 之間!CoWoS-L 自 2024 年以 3.5 倍光罩尺寸 量產後,2026 年已正式將 5.5 倍光罩尺寸(面積約 4,700 平方毫米,良率突破 98%) 推向大規模量產;根據台積電官方最新技術藍圖,2027 年將量產 9 倍至 9.5 倍光罩尺寸(面積突破 7,700 平方毫米,支援 12 顆以上 HBM4),2028 年更將問鼎 14 倍光罩尺寸(單一封裝塞入約 10 顆大型運算裸晶與多達 20 顆 HBM 記憶體)!
主力奈米製程搭配與代表晶片:專為 4 奈米(N4P)、3 奈米(N3E/N3P)、2 奈米(N2)以及未來 1.6 奈米(A16) 的頂級多晶片拼接巨獸而生!代表作涵蓋 輝達 Blackwell 全系列(B200 / GB200 / B300,採用 4 奈米雙裸晶無縫拼接)、2026 下半年起放量的次世代霸主 輝達 Vera Rubin(採用 3 奈米 N3P 搭配 5.5 倍光罩 CoWoS-L 與 HBM4)、超微(AMD)次世代 MI400 / MI450 旗艦 AI 加速器與第六代 EPYC「Venice」伺服器處理器(結合 2 奈米 N2、3 奈米主動中介層與 SoIC 3D 垂直堆疊,底部再由 CoWoS-L 統整),以及蘋果高階伺服器晶片與頂級雲端訓練叢集核心。
專屬市場利基:2026 至 2030 年全球最頂級 AI 訓練與推理叢集的「無敵航空母艦與產能絕對主力」。
為什麼這是革命性的?
台積電透過 CoWoS-S、CoWoS-R 與 CoWoS-L 構築的完整產品矩陣,對全球半導體設計與算力經濟帶來了三項革命性的典範躍升:
將「晶片微縮物理極限」轉化為「封裝面積的無限乘法」: 當單顆 3 奈米或 2 奈米裸晶受制於 858 平方毫米光罩極限而無法繼續長大時,CoWoS-L 讓晶片面積在封裝層級一路放大至 5.5 倍、9.5 倍甚至 14 倍光罩(超過 12,000 平方毫米)。這讓輝達 Blackwell 與 Vera Rubin 能將兩顆甚至四顆獨立製造的頂級 GPU 裸晶,透過每秒傳輸高達 10 TB(相當於一秒鐘傳完兩千部高畫質藍光電影) 的局部矽橋緊密縫合,在軟體工程師眼中運作起來就跟「一整顆沒有接縫的超級大晶片」完全一模一樣!
重寫半導體 PPA(功耗、效能、面積與成本)方程式: 過去晶片設計只能靠無止境地往更小奈米硬擠來換取效能;如今透過 CoWoS 異質整合,客戶得以實現最精準的成本拆解,追求極限峰值算力的霸主選用「3 奈米 / 2 奈米主晶片 + CoWoS-L」打造算力怪獸;追求極致性價比與快速回本的雲端大廠選用「3 奈米主晶片 + CoWoS-R」省下純矽中介層成本並兼顧氣冷機房部署彈性(如 AWS Trainium3);而穩健的中型單晶片加速器則繼續沿用良率純熟的「4 奈米 / 5 奈米 + CoWoS-S」;台積電憑藉這套高下通吃的封裝菜單,將全球幾乎所有 AI 客戶牢牢鎖在自家的 3DFabric 生態系 之中。
支撐千瓦級熱設計功耗(TDP)與次世代 HBM4 電氣極限: 隨著 HBM4 將堆疊層數推升至 16 層、單顆容量達 384Gb 等級,同時切換電流引發的電源雜訊(SSN)呈指數級惡化;CoWoS 透過在中介層或局部矽橋內直接整合深溝槽電容(eDTC)與整合被動元件(IPD),並結合新型導熱介面材料與微流道液冷驗證(台積電已發表支援高達 2,000 瓦至 4,100 瓦 等級超高功耗封裝的熱設計研究),為兆瓦級 AI 機櫃打下了不可替代的物理根基。
產業影響與競爭格局
誰是主要玩家?
隨著全球四大雲端服務巨頭(CSP)2026 年資本支出合計飆上 7,250 億美元(年增高達 77%),並預期 2027 年再成長三至四成,圍繞 CoWoS 三大分支的產能擴張與訂單外溢,已經演變為一場橫跨台、美、日、韓、中的全球供應鏈總動員:
1. 生態系總司令:台積電(2330)的「全台擴廠潮」與產能版圖
台積電獨攬全球超過九成的頂尖 AI 晶片製造與核心 CoWoS 訂單(其中輝達一家便包辦逾五成配額,博通、超微、AWS、Google 與聯發科瓜分剩餘產能)。為了緩解嚴重供需缺口,台積電除了竹南 AP6 廠滿載運轉外,買下群創南科舊廠改建的 台南 AP8 廠 與 嘉義科學園區 AP7 廠第一期(已於 2026 年 6 月進入量產) 正全力開出 CoWoS-L 新產能,推升台積電自建 CoWoS 月產能於 2026 年底突破 13 萬片,並劍指 2027 年底 20 萬片、2028 年底 26 萬片 的驚人規模。先進封裝與測試業務佔台積電整體營收比重已正式突破一成大關,毛利率更穩步超越全公司平均水準。
2. 跌破市場眼鏡的跨國結盟:格羅方德(GlobalFoundries)切入 CoWoS 矽中介層
2026 年 10 月 8 日,半導體界爆發震撼彈:格羅方德宣布與台積電簽署為期五年、總金額高達 20 億美元的製造協議,將於美國紐約州馬爾他(Malta)的 Fab 8 晶圓廠擴建產線,專為台積電 CoWoS 生態系代工生產內建深溝槽電容(eDTC)的矽中介層,預計 2028 年上半年放量生產!這樁合作案揭示了極為關鍵的商業邏輯:台積電與其把寶貴的台灣晶圓廠無塵室與工程人力拿去做 65 奈米矽中介層,不如將成熟節點中介層外包給擁有現成 45 奈米/65 奈米設備與美國晶片法案補助的格羅方德,既能騰出自家空間衝刺高毛利的 2 奈米晶圓與 CoWoS-L 組裝,又能一舉滿足美國客戶與政府對「美國本土先進封裝供應鏈」的地緣政治要求。
3. 外溢訂單的最大贏家:日月光投控(3711)與艾克爾(Amkor)的毛利率質變
由於台積電自建產能仍追不上客戶需求,台積電採取「保留最高難度的 CoW 前段晶圓堆疊,將大量 WoS 後段基板封裝與部分 CoWoS-S / CoWoS-R 全流程(如日月光 FOCoS-Bridge / VIPack 與 Amkor S-SWIFT)委外分工」的策略; 這股外溢狂潮直接引爆了委外封測龍頭的獲利結構重估!
日月光投控(3711,含旗下矽品 SPIL) 在 2026 年 10 月 29 日第三季法說會 繳出令外資驚豔的成績單:單季合併營收衝上新台幣 2,442 億元(季增 28%、年增 45%),封測業務毛利率更一舉躍升至 30.6%(年增 8 個百分點),正式衝破過去長年受限的毛利率天花板!日月光更將 2026 年全年資本支出上修至 115 億美元,同時把旗下 LEAP(尖端先進封裝,涵蓋 CoWoS 全製程協力與光電共封裝) 2026 全年營收目標由 37 億美元上修至 超過 40 億美元,並預告 2027 年將再翻倍成長!與此同時,美系封測大廠 艾克爾(Amkor) 亦透過與台積電的技術合作,在美國亞利桑那州興建首座美系 CoWoS-L 等級委外封裝基地,共同承接超微 EPYC Venice CPU 與美系大廠的外溢大單。
4. 台灣本土設備、測試與高階載板「黃金軍火庫」
當台積電嘉義 AP7、台南 AP8 與日月光全台 22 個建廠案同步搶裝機台,加上 CoWoS-L 新增了局部矽橋高精度貼合、高分子壓膜烘烤與複雜濕蝕刻工序,台灣本土供應鏈直接迎來史上最強訂單潮:
濕製程與清洗設備雙雄:弘塑(3131) 與 辛耘(3583) 把持晶圓單片旋轉清洗與濕式蝕刻機台指定供應商地位,訂單能見度一路滿載延伸至 2027 年,並同步切入 SoIC 與 2 奈米製程。
點膠、揀晶貼合與熱壓烘烤三劍客:萬潤(6187) 在點膠機與散熱貼合設備市佔領先;均華(6640) 的高精度晶片挑揀機(Die Sorter)與黏晶機直接受惠於 CoWoS-L 需要精準擺放多顆小晶片與局部矽橋的倍增需求;志聖(2467) 與 群翊(6664) 則主宰 CoWoS-R 與 CoWoS-L 不可或缺的有機 RDL 真空壓膜與精密烘烤製程。
AI 成品測試與高頻介面霸主:每一顆身價數萬美元的 CoWoS 模組在封裝前後都必須經過嚴苛的晶圓測試(CP)與長時間老化成品測試(FT/SLT),推升測試服務龍頭 京元電子(2449)、測試機台大廠 愛德萬測試(Advantest) 與 致茂(2360),以及微米級探針卡與高頻測試座龍頭 旺矽(6223)、穎崴(6515) 業績長紅;而在最底層承載 5.5 倍至 9.5 倍光罩巨獸的二十層以上高階 ABF 載板,則由 欣興(3037) 與日本 Ibiden(揖斐電) 牢牢把關。
5. 中國大陸本土 2.5D 先進封裝突圍陣營
在美方先進製程與高階封裝限制下,中國本土 AI 晶片商(如華為昇騰系列、寒武紀、海光資訊)轉向扶持國內封測國家隊建立自主 2.5D 產能;其中,長電科技(600584.SH) 推出的 XDFOI 高密度多維異質整合平台(架構邏輯高度對標 CoWoS-R 與 CoWoS-L 橋接方案)已進入穩定商業量產;深度綁定超微與本土大廠的 通富微電(002156.SZ),以及專攻中段矽中介層與晶圓級多晶片封裝的獨角獸 盛合晶微(SJ Semiconductor) 與 華天科技(002185.SZ),正全力承接中國國產算力叢集的國產替代訂單。
技術的普及時程與挑戰
審視台積電技術論壇與供應鏈最新排程,CoWoS 家族的世代演進與面積擴張呈現出極為陡峭的推進時間表:
2024 至 2025 年(CoWoS-S 交棒 CoWoS-L 轉折期):CoWoS-S 在 3.3 倍光罩達到物理上限;3.5 倍光罩 CoWoS-L 伴隨輝達 Blackwell 放量,年增幅突破四倍,CoWoS-R 則在網通與雲端自研晶片站穩腳步。
2026 年(5.5 倍光罩 CoWoS-L 成熟量產與 N3P/N2 接軌期):5.5 倍光罩 CoWoS-L 正式投入量產且良率突破 98%,支撐輝達 Vera Rubin 於下半年啟動拉貨,同時 3 奈米 N3P 的 AWS Trainium3 大舉消耗 CoWoS-R 產能。
2027 年(9 倍至 9.5 倍光罩巨獸與 HBM4 世代):封裝面積突破 7,700 平方毫米,整合 12 顆以上 16 層堆疊的 HBM4 記憶體,並開始大量結合 SoIC(3D 混合鍵合堆疊在上、CoWoS-L 承載在下) 的「雙層立體超級架構」。
2028 至 2029 年(14 倍光罩極限與 CoPoS 面板化破曉):單一封裝挑戰整合 10 顆大型運算裸晶與 20 顆 HBM 記憶體;格羅方德紐約廠矽中介層正式供貨;同時為了解決圓形晶圓邊角浪費,方形面板化的 CoPoS(Chip-on-Panel-on-Substrate) 將正式接棒邁入規模量產。
然而,在產能數字狂飆的背後,投資人必須看懂四大深水區工程挑戰:
「產能算術扭曲效應」——晶圓片數翻倍,實際產出晶片卻打折! 這是分析 CoWoS 供需最關鍵卻最常被忽略的數學陷阱!市場新聞總是報導「台積電月產能達到 13 萬片晶圓」,但所謂的「一片」,指的是一片直徑 300 毫米的圓形承載晶圓。過去做 2 倍光罩大小的晶片,一片 12 吋晶圓可以切出約 20 多顆成品;到了 2026 年量產 5.5 倍光罩的 Vera Rubin,一片 12 吋圓形晶圓竟然只能切出 7 顆封裝成品(面積利用率跌至僅剩 45%);等到 2027 年推進至 9.5 倍光罩,一片晶圓甚至只能切出 3 到 4 顆!換句話說,就算晶圓廠月產能翻了一倍,只要客戶晶片尺寸也跟著放大一倍,實際能交到客戶手上的「有效晶片總顆數(Effective Capacity)」根本沒有增加多少!這正是 CoWoS 短缺將一路延續至 2027 甚至 2028 年的結構性真相。
超大面積翹曲(Warpage)與熱應力撕裂: 當 5.5 倍至 9.5 倍光罩的封裝模組整合了純矽裸晶、65 奈米局部矽橋、有機高分子 RDL、環氧樹脂封裝膠與底部二十層 ABF 載板時,五種不同熱膨脹係數的材料在攝氏兩百多度高溫迴焊下劇烈拉扯,極易導致微凸塊錫球脫焊或局部矽橋移位。
HBM4 高頻訊號與電源完整性(SI/PI)裕度惡化: 當單顆封裝塞入 12 至 20 顆 HBM4,數萬個接點以每秒 8 至 10 Gb 以上的速度同步開關,瞬間抽走的龐大電流會在中介層內引發劇烈的電壓塌陷與電磁串擾,對深溝槽電容(eDTC)與整合被動元件(IPD)的設計精度提出極限考驗。
「一顆老鼠屎壞了一鍋十萬美元高湯」的良率風險: 在 14 倍光罩的未來藍圖裡,單一封裝內躺著 10 顆 2 奈米頂級邏輯晶片與 20 顆昂貴的 HBM4。只要最後封裝貼合時有一顆微凸塊接觸不良,整組價值超過數萬美元的頂級矽晶片就會面臨整盤報廢的慘重損失。
潛在的風險與替代方案
在台積電 CoWoS 獨霸武林的同時,競爭對手與前瞻架構也在四個方向醞釀潛在變數與替代挑戰:
1. 英特爾 EMIB / EMIB-T 與三星 I-Cube 的搶單攻勢:
事實上,台積電如今大紅大紫的 CoWoS-L「局部矽橋」概念,在結構理念上與英特爾耕耘多年的 EMIB(嵌入式多晶片互連橋接) 頗有異曲同工之妙——不同之處在於英特爾是把微型矽橋直接埋進方形的「封裝載板」裡,省去了整層圓形晶圓級 RDL 中介層。英特爾正全力推廣加入矽穿孔供電能力的升級版 EMIB-T,搭配三星結合自家記憶體優勢的 I-Cube / SAINT 封裝方案,積極向苦於排不到台積電 CoWoS 產能的二線 AI 新創與雲端 ASIC 客戶招手。不過,受制於生態系成熟度與頂尖邏輯晶圓代工綁定效應,台積電在 2026 年 10 月仍自信表態 CoWoS 依舊是全球頂級客戶的第一首選。
2. 市場盛傳的「CoWoP(Chip-on-Wafer-on-PCB)」無載板激進構想:
2026 年間供應鏈一度流出傳聞,指稱部分大廠正在早期評估名為 CoWoP 的實驗性架構——也就是保留上半部的 CoW(晶片與中介層),卻大膽移除底下的「IC 封裝載板(Substrate)」,直接把龐大的中介層焊接在特製的高階伺服器主機板(類載板 SLP 等級超精密 PCB)上,藉此省下載板成本、減少訊號損耗並改善散熱。然而,外資摩根士丹利與多數封裝專家均指出,主機板與矽中介層的線寬差距與熱膨脹落差實在過於懸殊,強行取消載板只會把良率災難轉嫁給主機板廠,短期數年內在旗艦 GPU 上取代 CoWoS 的機率極低。
3. 「化圓為方」的自家接班人——CoPoS 面板級封裝與碳化矽中介層研究:
為了解決 12 吋圓形晶圓切不出幾顆超大晶片的面積浪費,台積電自身正積極推進將 CoWoS 矩形面板化的 CoPoS(Chip-on-Panel-on-Substrate) 技術(預計 2028 至 2029 年量產),以大尺寸方形面板取代圓形重構晶圓;此外,為了解決未來數千瓦封裝的散熱瓶頸,業界亦傳出評估以導熱係數遠勝純矽的 12 吋單晶碳化矽(SiC) 作為特殊超高功率中介層材料的長期前瞻研究;這屬於台積電內部的自我進化,但將牽動未來三年設備規格的改朝換代。
4. 雲端巨頭 AI 變現回報率(ROIC)與資本支出週期風險:
目前所有 CoWoS 擴產計畫皆建立在雲端巨頭每年數千億美元資本支出持續擴張的假設之上;一旦未來終端 AI 軟體應用變現速度不如預期導致 CSP 放緩資料中心拉貨,重資本擴建的封裝產線便可能面臨稼動率修正壓力。
未來展望與投資視角
站在 2026 年底回望半導體產業的權力轉移,CoWoS 家族的崛起徹底宣告了一個新時代的確立:先進封裝已不再是附屬於晶圓製造之後的低毛利「打包工序」,而是與 2 奈米極紫外光微影平起平坐、共同決定晶片算力上限的「第二摩爾定律」。當台積電透過 CoWoS-S 守住成熟高密度基本盤、用 CoWoS-R 收編雲端自研 ASIC 的高性價比大軍、再以 CoWoS-L 統治 3 奈米與 2 奈米超大型 AI 旗艦戰場時,這套無縫銜接的三叉戟戰略,已經為台積電築起了一道比單純縮小電晶體更難被競爭對手複製的生態系高牆。
針對希望在這波先進封裝長牛行情中精準布局的投資大眾,建議跳脫「看到 CoWoS 三個字就盲目追價」的粗放思維,鎖定四大深具結構性紅利的投資視角:
第一視角:看懂「CoWoS-L 獨大與面積通膨」,緊抱高精密度揀晶、濕製程與 RDL 壓膜設備商 因為單顆封裝面積正從 3.5 倍光罩一路膨脹至 5.5 倍與 9.5 倍光罩,「單片 12 吋晶圓能切出的晶片變少」意味著晶圓廠與封測廠必須購買比晶片出貨量增幅還要高出數倍的機台設備才能填補產能缺口!特別是 CoWoS-L 必須在有機 RDL 層中精準嵌入多顆微型局部矽橋(LSI),使得高精度黏晶揀晶、高分子真空壓膜烘烤、點膠以及晶圓級濕式蝕刻清洗機台(如台灣設備精銳 弘塑、辛耘、萬潤、均華、志聖 等)享有極具爆發力的長線資本支出紅利。
第二視角:掌握「雲端 ASIC 崛起(CoWoS-R)」與「GPU 巨獸(CoWoS-L)」的雙軌紅利 華爾街機構預估,到了 2028 年,雲端大廠自研客製化 AI 晶片(Custom ASIC,如 AWS Trainium3、Google TPU v7)佔整體 AI 算力資本支出的比重將攀升至 30% 至 40%。這意味著除了輝達領軍的 CoWoS-L 供應鏈外,深度參與 3 奈米 / 2 奈米雲端 ASIC 設計服務與 CoWoS-R 整合的晶片設計夥伴(如 博通、邁威爾、世芯-KY、創意、聯發科),以及承載超大面積封裝的高層數 ABF 載板龍頭(如 欣興),將成為左右逢源的關鍵受益者。
第三視角:重估委外封測霸主(OSAT)與高階測試鏈的「毛利率結構性翻身」 過去投資人總認為封測廠只能賺辛苦的微薄加工費;但隨著台積電將大量 CoWoS 後段與整套製程外溢,日月光投控(3711) 封測毛利率站上 30.6%、LEAP 營收邁向 40 億美元並在 2027 年翻倍的實績證明,具備晶圓級先進封裝與光電整合能力的頂級封測廠已迎來歷史性的估值重估(Re-rating)。與此同時,單顆封裝內含晶片價值越高,出廠前的晶圓針測與長時間高功率老化測試就越不能省,讓 京元電子、旺矽、穎崴、致茂 等高階測試軍火商穩坐高毛利收租寶座。
第四視角:關注「成熟製程矽中介層復興」的地緣政治新商機 台積電與格羅方德的 20 億美元合作案點出了一個全新投資啟示:先進封裝正在讓折舊完畢的 65 奈米與 45 奈米成熟晶圓廠(具備深溝槽電容與矽穿孔能力者)重獲新生!未來美、日、歐具備成熟製程與本土封裝地緣優勢的協力夥伴,將在分擔台積電中介層瓶頸的過程中分食可觀的 AI 基礎設施紅利。
從一塊單純的 65 奈米矽墊片,演化為橫跨有機高分子與局部矽橋、支撐起兆級參數 AI 帝國的航空母艦甲板,台積電 CoWoS 三兄弟的故事,正是人類工程智慧在物理極限面前絕處逢生的最佳縮影。看懂這張微米級的拼圖藍圖,便能從容掌握未來五年全球算力經濟最核心的財富脈動。

